
Liquefied natural gas คือก๊าซธรรมชาติที่ถูกทำให้เย็นลงจนมีอุณหภูมิประมาณลบ 162 องศาเซลเซียส จนควบแน่นเป็นของเหลวซึ่งมีปริมาตรเหลือเพียงประมาณหนึ่งในหกร้อยของปริมาตรเดิมในสถานะก๊าซ การลดปริมาตรดังกล่าวทำให้การขนส่งทางทะเลระยะไกลมีความคุ้มค่าเชิงเศรษฐศาสตร์ และได้เปลี่ยนสถานะของก๊าซจากสินค้าโภคภัณฑ์ผ่านท่อส่งระดับภูมิภาคมาเป็นเชื้อเพลิงที่มีการซื้อขายทั่วโลก ซึ่งเชื่อมโยงแหล่งก๊าซที่อุดมสมบูรณ์เข้ากับศูนย์กลางความต้องการในเอเชีย ยุโรป และอเมริกา
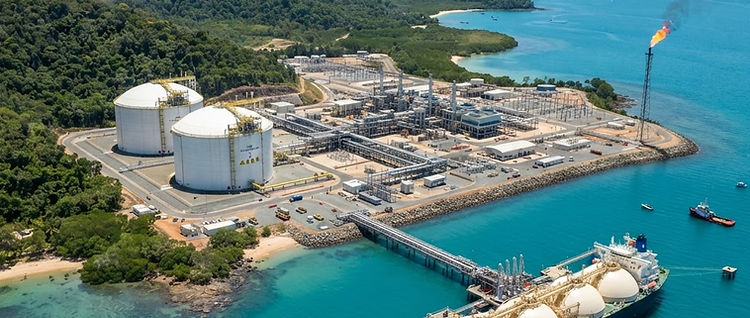
ห่วงโซ่คุณค่าเริ่มตั้งแต่การผลิตก๊าซต้นน้ำ ผ่านกระบวนการในหน่วยผลิตก๊าซเหลว คลังจัดเก็บและท่าเรือขนถ่าย เรือขนส่งเฉพาะทาง หน่วยแปรสภาพก๊าซให้กลับเป็นก๊าซ และการจัดจำหน่ายปลายน้ำ การผลิตก๊าซเหลวเป็นส่วนที่ใช้เงินลงทุน (CAPEX) สูงที่สุดและเป็นส่วนที่สร้างชุดการจัดซื้อจัดจ้างขนาดใหญ่ที่สุด ได้แก่ ชุดคอมเพรสเซอร์และระบบทำความเย็น เครื่องแลกเปลี่ยนความร้อนแบบอุณหภูมิต่ำ (cryogenic heat exchangers) ระบบบำบัดก๊าซ ระบบผลิตไฟฟ้า ระบบเผาทิ้ง (flare systems) ถังจัดเก็บ และแขนโหลดก๊าซสำหรับเรือบรรทุก
กิจกรรมในช่วงที่ผ่านมาถูกขับเคลื่อนด้วยคลื่นลูกใหม่ของกำลังการผลิตก๊าซเหลวในสหรัฐอเมริกา กาตาร์ และแอฟริกา ควบคู่ไปกับการพัฒนาโครงการ FLNG ซึ่งช่วยสร้างมูลค่าให้กับก๊าซนอกชายฝั่งที่เข้าถึงยาก ขนาดของหน่วยผลิต (train) มีขนาดใหญ่ขึ้น การก่อสร้างแบบโมดูลาร์ได้ขยายขอบเขตของโครงการที่มีความเป็นไปได้ และมีการเพิ่มกำลังการผลิตหน่วยแปรสภาพก๊าซในยุโรปและเอเชียเพื่อกระจายความเสี่ยงด้านแหล่งอุปทาน โดยปกติแล้วหน่วยผลิตใหม่แต่ละหน่วยต้องใช้เวลาหลายปีในการออกแบบทางวิศวกรรม การจองอุปกรณ์ที่มีระยะเวลาสั่งผลิตนาน และการก่อสร้างหน้างานก่อนที่จะมีการขนส่งเที่ยวแรก
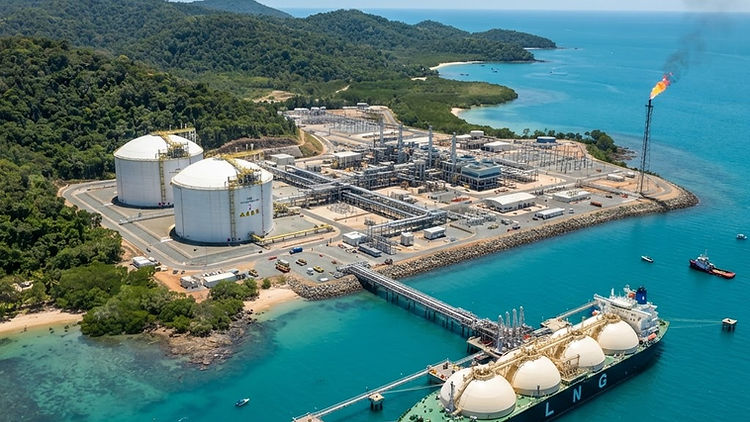
โครงการต่างๆ จะดำเนินการผ่านขั้นตอน pre-FEED, FEED, การตัดสินใจลงทุนขั้นสุดท้าย (FID), วิศวกรรมรายละเอียด, การจัดซื้อจัดจ้างและการก่อสร้าง (EPC), การทดสอบระบบ และการเร่งกำลังการผลิต เนื่องจากคอมเพรสเซอร์ทำความเย็น เครื่องแลกเปลี่ยนความร้อนแบบอุณหภูมิต่ำ และเครื่องขับเคลื่อนขนาดใหญ่ถูกผลิตโดยซัพพลายเออร์จำนวนจำกัด ช่องว่างของตารางการผลิตอุปกรณ์จึงถูกจองไว้ล่วงหน้าหลายปีก่อน FID และการเปิดประมูลแพ็คเกจ EPC สำหรับหน่วยผลิต ถังเก็บ และงานวิศวกรรมทางทะเล ถือเป็นสัญญาณที่ชัดเจนที่สุดอย่างหนึ่งว่าโครงการกำลังก้าวหน้าไปข้างหน้า
การค้า LNG ขยายตัวอย่างรวดเร็วตั้งแต่ช่วงปี ค.ศ. 2000 เป็นต้นมา เมื่อความต้องการในเอเชียเพิ่มสูงขึ้น และมีการสร้างคอมเพล็กซ์ผลิตก๊าซเหลวขนาดใหญ่ในกาตาร์ ออสเตรเลีย มาเลเซีย และต่อมาในสหรัฐอเมริกา โครงสร้างสัญญาได้พัฒนาควบคู่ไปกับสิ่งเหล่านี้ จากสัญญาซื้อขายระยะยาวที่อ้างอิงราคาตามน้ำมัน ไปสู่ข้อตกลงที่สั้นและยืดหยุ่นมากขึ้นรวมถึงการซื้อขายแบบ spot ซึ่งส่งผลต่อวิธีการจัดหาเงินทุนของโครงการและปริมาณกำลังการผลิตที่ถูกจองล่วงหน้าก่อนการอนุมัติโครงการ
โอกาสในอนาคตขึ้นอยู่กับความสมดุลระหว่างการเติบโตของความต้องการก๊าซในเอเชียและนโยบายการลดคาร์บอนในภูมิภาคอื่นๆ LNG ที่มีความเป็นกลางทางคาร์บอน (carbon-neutral LNG), bio-LNG, การผสมไฮโดรเจน และการดักจับคาร์บอน ณ แหล่งผลิตก๊าซ กำลังได้รับการพัฒนาเพื่อลดความเข้มข้นของการปล่อยก๊าซเรือนกระจกในแต่ละเที่ยวการขนส่ง ในขณะที่ผู้นำเข้าต้องการข้อมูลการปล่อยก๊าซมีเทนและก๊าซเรือนกระจกที่ผ่านการตรวจสอบยืนยันมากขึ้น ความต้องการคาดว่าจะยังคงอยู่ในระดับที่แข็งแกร่งตลอดช่วงปี ค.ศ. 2030 ในการคาดการณ์ส่วนใหญ่ ทำให้ช่วงเวลาของการตัดสินใจลงทุนขั้นสุดท้ายกลายเป็นคำถามเชิงพาณิชย์ที่สำคัญอย่างยิ่ง
Project Atlas ติดตามโครงการผลิตก๊าซเหลว (liquefaction) โครงการแปรสภาพก๊าซ (regasification) และโครงการแบบลอยตัว (floating) ตลอดวงจรชีวิตโครงการ โดยบันทึกข้อมูลเจ้าของ ผู้ดำเนินการ ผู้รับเหมา EPC และการเปลี่ยนแปลงสถานะของโครงการ กิจกรรมการประมูลสำหรับหน่วยผลิต โมดูล ถังเก็บ งานวิศวกรรมทางทะเล และอุปกรณ์หมุนที่ต้องสั่งผลิตล่วงหน้านาน จะถูกติดตามในขณะที่โครงการใกล้ถึงขั้นตอนการอนุมัติ เพื่อให้ซัพพลายเออร์สามารถเตรียมความพร้อมก่อนที่จะเข้าสู่ช่วงการจัดซื้อจัดจ้างหลัก

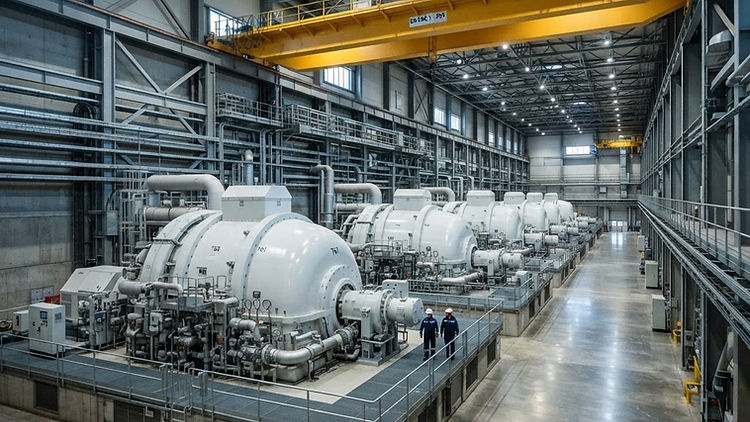
เศรษฐศาสตร์ของกระบวนการผลิตก๊าซเหลวขึ้นอยู่กับขนาดและต้นทุนของระบบทำความเย็น หน่วยผลิตที่มีขนาดใหญ่ขึ้นจะช่วยลดต้นทุนต่อหน่วยแต่เพิ่มความเข้มข้นของความเสี่ยง และการเลือกระหว่างกระบวนการผสมสารทำความเย็นเดี่ยว (single mixed refrigerant), การทำความเย็นล่วงหน้าด้วยโพรเพนร่วมกับการผสมสารทำความเย็น (propane pre-cooled mixed refrigerant) และกระบวนการที่ได้รับสิทธิ์อื่นๆ จะเป็นตัวกำหนดรายการอุปกรณ์ ความต้องการพลังงาน และลักษณะการปล่อยก๊าซเรือนกระจก สภาพหน้างาน อุณหภูมิโดยรอบ องค์ประกอบของก๊าซขาเข้า และความพร้อมของน้ำหล่อเย็นล้วนมีอิทธิพลต่อการกำหนดค่าขั้นสุดท้ายทั้งสิ้น
โครงสร้างเชิงพาณิชย์มีความสำคัญพอๆ กับงานวิศวกรรม ข้อตกลงการรับซื้อก๊าซระยะยาว (offtake agreements) เป็นรากฐานของการจัดหาเงินทุนโครงการ และการผสมผสานระหว่างกำลังการผลิตที่ทำสัญญาไว้กับกำลังการผลิตแบบอิสระจะเป็นตัวกำหนดว่าผู้สนับสนุนโครงการจะสามารถไปถึงขั้นตอนการตัดสินใจลงทุนขั้นสุดท้ายได้เร็วเพียงใด ความยืดหยุ่นของปลายทาง ข้อตกลงการใช้โครงสร้างพื้นฐาน (tolling arrangements) กำลังการขนส่ง และการรับรองการปล่อยก๊าซเรือนกระจก ปรากฏอยู่ในการเจรจามากขึ้นเรื่อยๆ และสิ่งเหล่านี้มีอิทธิพลต่อความรวดเร็วในการอนุมัติหน่วยผลิตใหม่
โครงการแปรสภาพก๊าซและโครงการนำเข้ามีเส้นทางที่สั้นกว่าโครงการผลิตก๊าซเหลว แต่ยังคงเกี่ยวข้องกับงานวิศวกรรมทางทะเล ถังจัดเก็บ อุปกรณ์ระเหย (vaporisers) ท่อส่ง และการเชื่อมต่อกับระบบโครงข่ายหรือภาคอุตสาหกรรม ในยุโรปและเอเชีย หน่วยเก็บและแปรสภาพก๊าซแบบลอยตัว (FSRU) ได้กลายเป็นเส้นทางที่รวดเร็วสู่การเพิ่มกำลังการนำเข้า และหลายตลาดกำลังสร้างสถานีรับก๊าซบนฝั่งเพื่อสร้างความมั่นคงด้านอุปทานในระยะยาว