
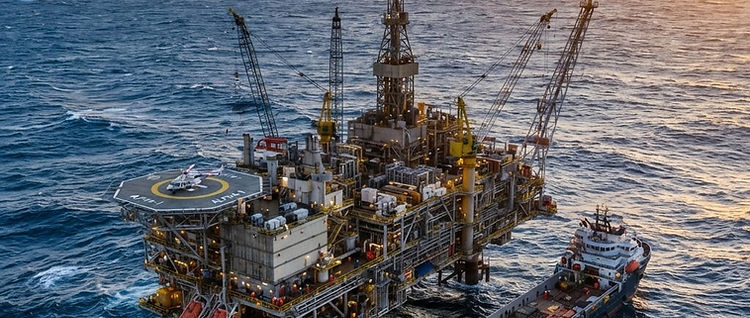
Die Öl- und Gasindustrie umfasst die Exploration, Entwicklung, Produktion, Verarbeitung, den Transport und den Verkauf von Rohöl, Kondensat und Erdgas. Sie erstreckt sich über Upstream-Untergrundarbeiten, Midstream-Pipelines und -Verarbeitung sowie Downstream-Raffinerie und -Distribution und bleibt einer der Sektoren mit dem größten Kapitaleinsatz weltweit, der einen erheblichen Teil der globalen Primärenergie sowie Rohstoffe für die Petrochemie, Düngemittel und Kunststoffe liefert.
Upstream-Projekte reichen von konventionellen Onshore-Feldern und unkonventionellen Schiefergasentwicklungen bis hin zu Offshore-Schelf-, Tiefsee- und Ultra-Tiefsee-Anlagen. Entwicklungskonzepte umfassen feststehende Plattformen, schwimmende Produktions-, Lager- und Entladeschiffe (FPSO), Unterwasseranbindungen und Onshore-Gasanlagen, jeweils mit einem eigenen Engineering- und Beschaffungsprofil, das Bohrdienstleistungen, Bohrlochköpfe, Unterwasser-Hardware, Oberbaumodule, rotierende Ausrüstung und Pipelines abdeckt.
In den letzten Jahren standen Kapitaldisziplin, Portfoliooptimierung und ein starker Fokus auf kostengünstige Produktion im Vordergrund. Tiefsee-Entwicklungen werden vor der Küste Brasiliens, Guyanas, Westafrikas und des östlichen Mittelmeers fortgesetzt, während gasorientierte Projekte im Nahen Osten und Nordamerika ausgebaut wurden, um die wachsende LNG-Nachfrage zu bedienen. Brownfield-Engpassbeseitigung, Anbindungen und Infill-Bohrungen machen heute einen großen Teil der neuen Aktivitäten aus, was die Präferenz der Produzenten für inkrementelle Projekte mit schnellem Return on Investment widerspiegelt.
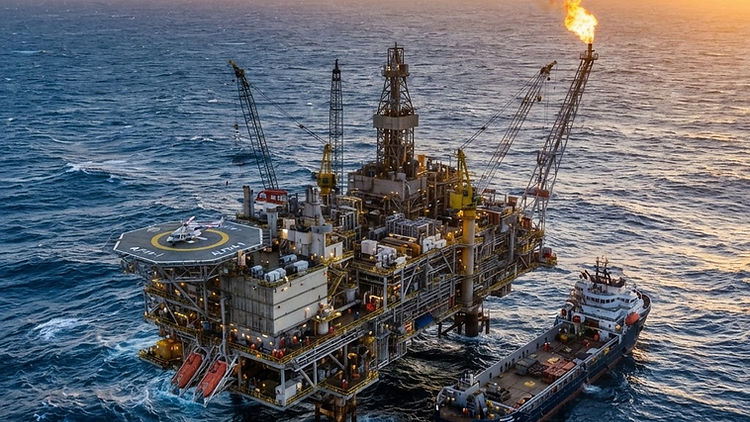
Die Projektausführung verläuft über Exploration und Bewertung, Konzeptauswahl, FEED, FID, Detailplanung, Bau, Installation, Inbetriebnahme und Erstförderung von Öl oder Gas. FEED-Aufträge und FID sind die zwei klarsten Beschaffungssignale im Sektor: FEED markiert den Punkt, an dem Ingenieurbüros und Lieferanten von Ausrüstung mit langer Lieferzeit eingebunden werden, und die FID setzt die großen EPC- und Unterwasserpakete frei.
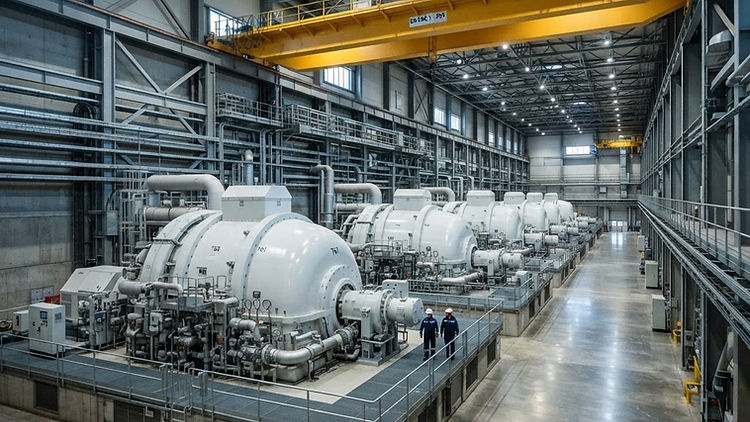
Die Beschaffung wird von Paketen mit langer Lieferzeit und hoher technischer Komplexität dominiert. Unterwasserbäume, Verteiler (Manifolds) und Versorgungskabel (Umbilicals), Hochdruck-Steigleitungen, Gaskompressions- und Aufbereitungsanlagen, Stromerzeugung sowie Oberbaumodule erfordern eine frühzeitige Reservierung der Fertigungskapazitäten. Fertigungswerften, Marineinstallationsunternehmen, Inspektionsdienste und Bohrunternehmen konkurrieren um Aufträge, die zyklisch und äußerst empfindlich gegenüber den Öl- und Gaspreiserwartungen sind.
Die Geschichte der Branche ist geprägt von aufeinanderfolgenden Technologierevolutionen: dem Aufstieg der OPEC und den Schocks der 1970er Jahre, der Erschließung der Nordsee, dem Tiefseezeitalter im Golf von Mexiko und Westafrika sowie der Schiefergasrevolution, die die Vereinigten Staaten in den 2010er Jahren zum größten Produzenten der Welt machte. Jede Welle veränderte die Vertragsmodelle, von vollständig integrierten Projekten nationaler Ölgesellschaften bis hin zu schlankeren, phasenweisen Entwicklungen und Produktionsbeteiligungsvereinbarungen.
Die Zukunft ist umstritten. Die langfristigen Nachfrageprognosen reichen von Plateau bis Rückgang, abhängig vom Tempo der Elektrifizierung und der politischen Unterstützung, doch Gas wird weitgehend als Übergangsbrennstoff behandelt und Investitionen in LNG, Kohlenstoffabscheidung und -speicherung (CCS), kohlenstoffarmen Wasserstoff und Emissionsreduzierung bei bestehenden Anlagen gehen weiter. Fackelgasreduzierung, Methanmanagement und die Elektrifizierung von Offshore-Anlagen werden zum Standardumfang und fügen der traditionellen Ölfeldarbeit neue Beschaffungskategorien hinzu.

Project Atlas verfolgt Öl- und Gasprojekte von der Exploration und Bewertung über FEED, FID, Bau und Produktion, wobei Auftragsvergaben, Ausschreibungsaktivitäten und Phasenänderungen für jedes Projekt aufgezeichnet werden. Dies ermöglicht es zu verfolgen, welche Anlagen in Richtung Genehmigung steuern und wo Engineering-, Fertigungs- und Bohrpakete freigegeben werden.
Die Feldentwicklungsplanung verknüpft Unsicherheiten im Untergrund mit dem Umfang an der Oberfläche. Reservoirmodellierung und Bewertungsbohrungen bestimmen das Produktionsprofil, was wiederum die Anlagenkapazität, den Pipelinedurchmesser, die Kompressionsleistung und die Anzahl der Entwicklungsbohrungen vorgibt. Da diese Entscheidungen während der Konzeptauswahl und FEED festgelegt werden, hat die Engineering-Phase einen unverhältnismäßig großen Einfluss auf die gesamten Investitionskosten eines Upstream-Projekts.
Betriebsemissionen sind heute Bestandteil des Design-Briefs. Die Elektrifizierung von Offshore-Plattformen vom Festland oder durch Windkraft, Abwärmenutzung, Fackelgasrückgewinnung, Dampfrückgewinnungseinheiten und Methanleckerkennung werden zunehmend in den Leistungsumfang aufgenommen und schaffen Beschaffungsbedarf in den Kategorien Energie, Instrumentierung und Steuerung, die von traditionellen Ölfeldzulieferern zuvor nicht bedient wurden. Regulatorische Offenlegungspflichten und Erwartungen der Abnehmer verstärken diesen Wandel.
Oil & Gas-Projekte erkunden
Durchsuchen Sie laufende Projekte, Ausschreibungen und Beschaffungsaktivitäten in diesem Sektor.
Projekte anzeigen